欢迎来到无锡盛阳专利商标事务所!

收藏本站|联系盛阳|网站地图

盛阳·知识产权一站式服务商助力企业科技创新

全国咨询热线:400-600-1061 (8:30am~17:00pm)

常见问答
您的位置: 首页 > 盛阳资讯 > 常见问答 >

高企申报之:研发费归集

返回列表 来源:盛阳专利 发布日期:2026-09-21 14:01:00
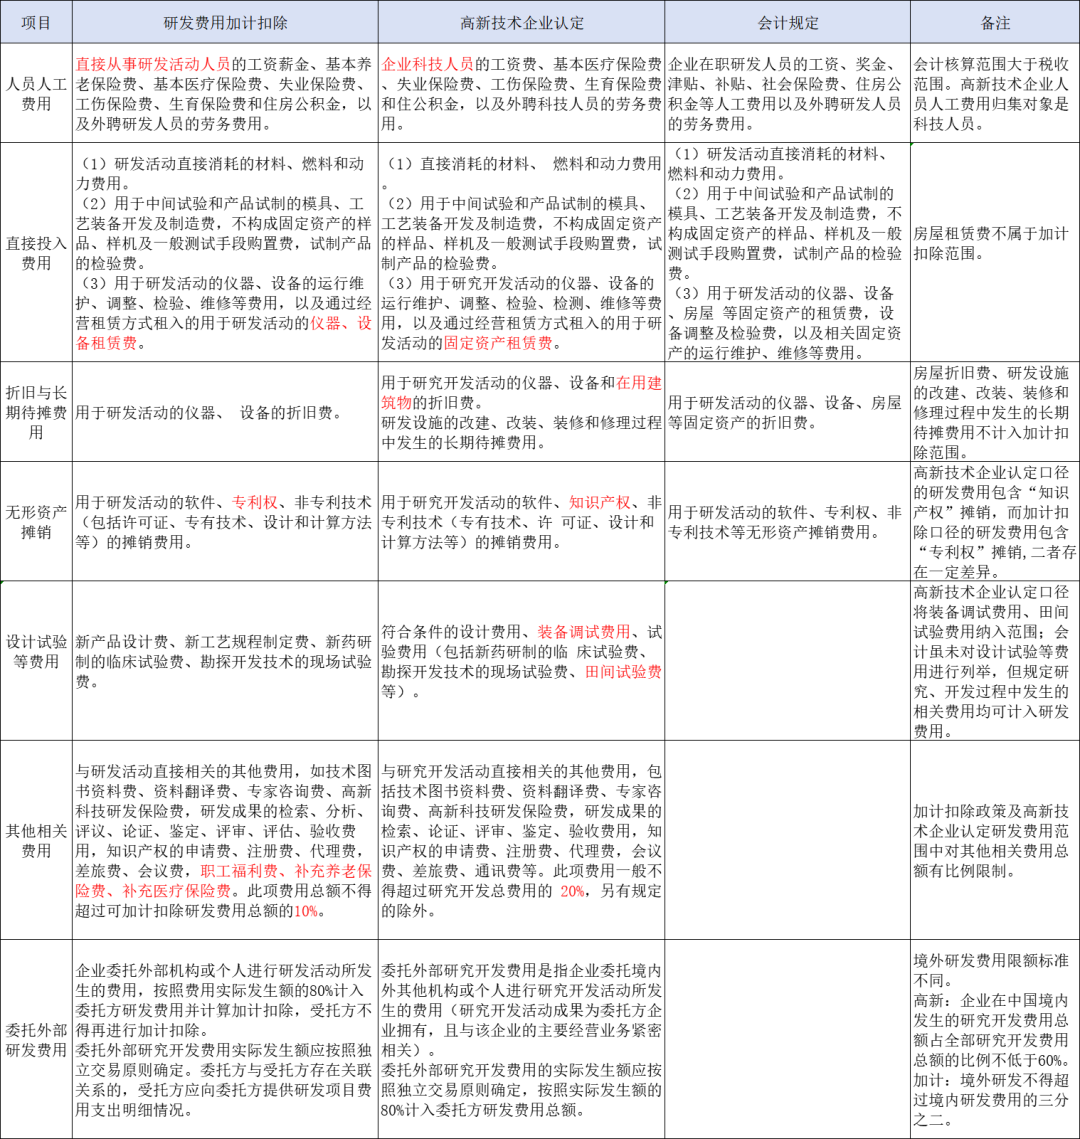
高新技术企业认定,研发费用归集是重中之重,也是最容易出错的环节。比例不达标、费用核算不清、辅助账不完善……任何一个细节疏忽都可能导致申报失败。今天,我们梳理了高企研发费用归集的九大板块,帮你轻松避坑!
高企申报之:研发费归集
高企申报之:研发费归集

一、高新技术企业关键指标
费用数据:
高企认定对研发费用占比有严格要求,近三个会计年度的研发费用总额占同期销售收入总额的比例,需根据企业最近一年的销售收入确定:
1、销售收入小于5000万元(含):比例不低于5%;
2、销售收入在5000万元至2亿元(含):比例不低于4%;
3、销售收入在2亿元以上:比例不低于3%;
同时,境内研发费用总额占全部研发费用总额的比例不低于60%。

二、人员人工费用
1、包括:工资;社保和公积金;劳务费;
2、重点难点:科技人员定义需明确:直接从事研发和相关技术创新活动的人员,以及专门从事上述活动的管理人员和提供直接技术服务的人员,累计实际工作时间需在183天以上;非专职研发人员的费用如何归集;同一科技人员同一年度参与多个项目的费用3、分摊;跨年度的人员人工费用(包括年终奖)如何处理;
解决方法:立项报告中体现参与人员与预算;整理完善科技人员背景资料(参保证明、学历证明、项目分工等);按研发项目建立工时记录台账——这是税务核查的重要依据;

三、直接投入费用
1、包括:直接消耗的材料、燃料和动力费用;中间试验和产品试制的模具、工艺装备开发及制造费,不构成固定资产的样品、样机及一般测试手段购置费,试制产品的检验费;仪器、设备的运行维护、调整、检验、检测、维修等费用,以及研发活动相关的经营租赁固定资产租赁费;
2、重点难点:材料费用非资产性支出的界定;生产用材料与研发用材料的区分;材料领用形成的废料、下脚料的财务处理;研发材料所形成的样品、样机及残次品的销售处理;
3、解决方法:领料单、燃料动力消耗单应注明研发项目名称及研发人员签字;领用的材料与研发项目能够匹配;整理好与项目关联的材料购入发票、入库单、领料单等;与加计扣除特殊材料扣减表进行对比,重点区分样品、样机及残次品的销售处理;

四、折旧费用与长期待摊费用
1、包括:用于研发活动的仪器、设备和在用建筑物的折旧费;研发设施的改建、改装、装修和修理过程中发生的长期待摊费用;
2、重点难点:共用设备、建筑物在生产与研发中的费用分配;长期待摊费用必须真实为研发设施方能摊销计入;03
解决方法:生产与研发共用的设备,工时要能分清——注意!按加计扣除政策,分不清的不得加计扣除;改建、改装、装修和修理过程中发生的长期待摊费用,须有内部管理程序及相关资料(项目审批、预算、决算、付款凭证等);按各研发项目使用的工作量计算分摊;

五、无形资产摊销费用
1、包括:用于研发活动的软件、知识产权、非专利技术(专有技术、许可证、设计和计算方法等)的摊销费用;
2、重点难点:只有购买的专有技术用于研发活动,在研发活动期间发生的摊销费才可计入;自行开发的无形资产,由符合资本化条件后至达到预定用途前发生的支出构成;无形资产费用在研发项目与其他项目之间的分摊合理性;
3、解决方法:项目立项计划任务书中明确要求;梳理购置无形资产的协议或合同、发票、付款凭证等;核查在项目中的摊销是否保持一致;

六、设计费用
包括:为新产品和新工艺进行构思、开发和制造进行工序、技术规范、规程制定、操作特性方面的设计等发生的费用;为获得创新性、创意性、突破性产品进行的创意设计活动发生的相关费用;
重点难点:设计费用与研发项目的关联性;企业自己的设计费用(主要是人员人工)已在研发项目中归集,易重复核算;外包给设计单位的合同,易与委托外部研发混淆;外包或委托合同与研发项目的关联性;
解决方法:在立项报告书中明确表述;涉及产生知识产权的设计费用,需签订委托研发合同;外包的设计费用应梳理好合同、付款凭证;

七、装备调试费用与试验费用
1、包括:装备调试费用:工装准备过程中研发活动发生的费用(研制特殊、专用的生产机器,改变生产和质量控制程序,制定新方法及标准等);试验费用:新药研制的临床试验费、勘探开发技术的现场试验费、田间试验费等;
2、重点难点:装备调试费用与设备购销合同的关系;勘探开发技术的现场试验费与工程合同的关系;区分常规性工装准备与研发项目中的装备;区分一般工程与开发技术的勘探试验费;
3、解决方法:项目计划任务书要体现;研发活动需要的装备调试费,需在购销合同中明确;明确工程项目中的研发活动部分,厘清工程项目与研发项目中的勘探试验费;

八、委托外部研究开发费用
1、包括:企业委托境内外其他机构或个人进行研究开发活动所发生的费用(成果需为委托方企业拥有,且与企业主要经营业务紧密相关);按照实际发生额的80% 计入委托方研发费用总额;
2、重点难点:按独立交易原则确定金额;按实际发生额的80%计入研发费用;企业加工(定制)与工程合同中有关研发费用的处理;委托研发中知识产权归属;
3、解决方法:定制类、工程类合同中,属于技术开发并有实质性改进技术的部分,需在合同中明确知识产权归属,建议将这部分签订为“委托研发”(受托方到科技主管部门进行技术合同登记);整理合同或协议、发票、支付凭证确认发生费用;关联交易应按独立交易原则确定金额;

九、其他费用
1、包括:技术图书资料费、资料翻译费、专家咨询费、高新科技研发保险费,研发成果的检索、论证、评审、鉴定、验收费用,知识产权的申请费、注册费、代理费,会议费、差旅费、通讯费等;
2、重点难点:费用是否与研发直接相关;同时参与多个项目的研发人员的差旅费如何分配;知识产权相关费用发生时间不在项目研发周期内,导致不可计入;
3、解决方法:研发人员的差旅费在报销单上标注项目编号;知识产权尽量在项目中、后期申请,可规避费用发生时间不在研发周期内的问题;

总结:高企研发费用归集是一项系统工作,需要企业在日常管理中做好立项规划、人员工时记录、材料领用、费用分摊等基础工作,建立完善的研发辅助账,确保每笔费用有据可查、分摊合理。希望本文能帮助大家理顺思路,顺利通过高企认定!
【相关推荐】

咨询热线

400-600-1061 (8:30am~17:00pm)
无锡盛阳专利商标事务所

服务热线:400-600-1061 (8:30am~17:00pm)

E-Mail:sale@zscqw.com

电话:0510-68880768/728-808

公司地址:江苏省无锡市经济开发区嘉业财富中心6-701

盛阳专利
版权所有 © 无锡盛阳专利商标事务所(普通合伙)备案号:苏ICP备17031996号-3苏公网安备32021402000966